No existe una tarjeta perfecta para todos. Comparamos opciones sin anualidad, con cashback y beneficios para encontrar cuál se adapta mejor a cada perfil.
¿Cuáles son las mejores tarjetas de crédito en México?
Las mejores tarjetas de crédito en México son aquellas cuyos beneficios coinciden con tus gastos y cuyos costos puedes cubrir sin problema. Una recompensa atractiva pierde valor si debes pagar intereses, comisiones o consumir más de lo previsto para conservarla.
Esta selección, actualizada al 22 de septiembre de 2026, considera anualidad, recompensas, CAT, requisitos y condiciones. La aprobación y la tasa final dependen del historial y perfil de cada solicitante.
¿Qué tarjeta de crédito conviene según tu perfil?
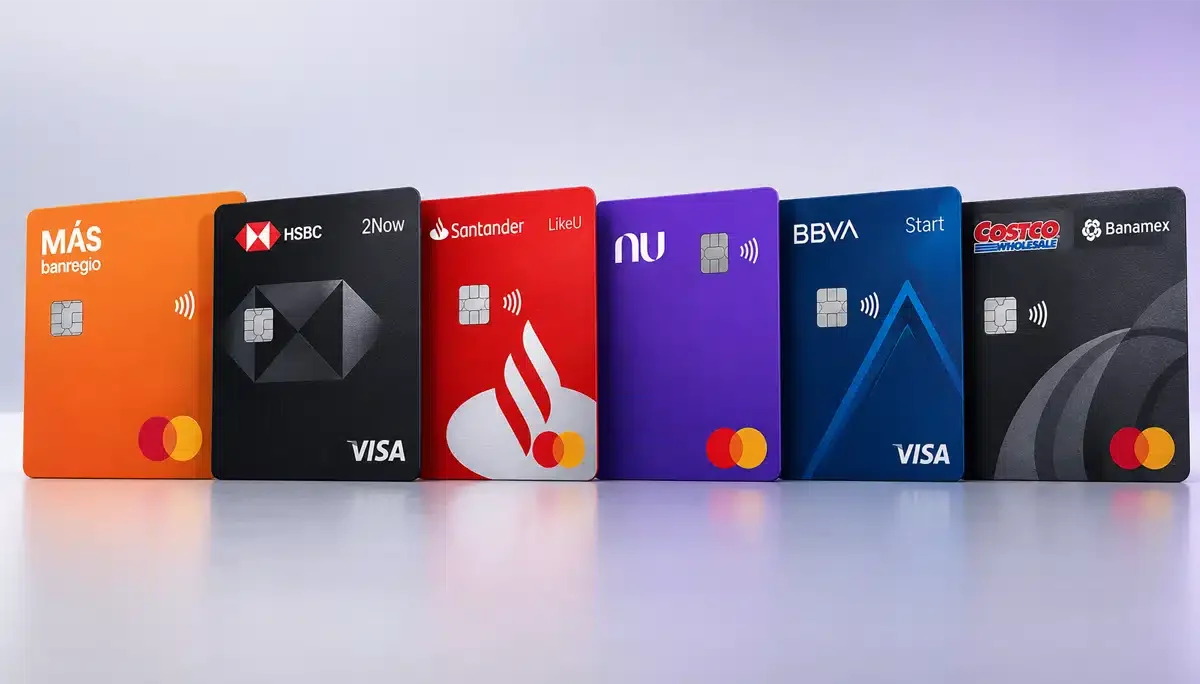
1. Tarjeta MÁS Banregio: buen costo financiero
La Tarjeta MÁS destaca por combinar anualidad de $0, recompensas del 1% en compras y un CAT promedio de 32.8% sin IVA, menor que el de varias opciones comparadas. También permite diferir compras o saldo hasta 24 meses con una tasa fija anual de 18%.
Conviene a quienes tienen buen historial, buscan recompensas sencillas y podrían necesitar financiamiento ocasional. El punto restrictivo es su ingreso mínimo comprobable de $25,000 mensuales. Su tasa ordinaria es variable, por lo que puede cambiar.
2. HSBC 2Now: para recibir cashback en casi todas las compras
HSBC 2Now devuelve 2% de las compras mediante Saldo HSBC 2Now. El beneficio aplica sobre los primeros $42,500 gastados cada mes, por lo que puede generar hasta $850 mensuales.
Resulta atractiva para quien gasta al menos $3,500 al mes, cantidad necesaria para exentar la comisión de administración. Solicita un ingreso mínimo de $15,000 mensuales. Su CAT promedio es de 91.6% sin IVA, así que no es recomendable mantener deuda revolvente.
3. Santander LikeU: para restaurantes, farmacias y servicios
LikeU no cobra anualidad y ofrece cashback de:
- 6% en farmacias
- 5% en restaurantes
- 4% en telecomunicaciones
- 1% en supermercados
Le conviene a quien concentra buena parte de sus gastos en esas categorías. Para recibir el dinero es necesario inscribirse al programa, tener una cuenta de depósito Santander participante y utilizar la app o banca web al menos una vez al mes. Las compras mediante plataformas intermediarias pueden quedar excluidas. Su CAT promedio es de 89.1% sin IVA.
 Curso gratuito
Sigue aprendiendo sobre tus finanzas
Regístrate gratis en Jointly Academy y accede a contenidos prácticos para organizar tu dinero, tomar mejores decisiones y avanzar a tu ritmo.
4. Tarjeta Nu: para controlar todo desde el celular
Nu es una alternativa sencilla para quienes prefieren una experiencia completamente digital. No cobra anualidad ni comisión por reposición, compras en el extranjero o retiro de efectivo, aunque el cajero utilizado sí puede cobrar su propia tarifa.
Desde la aplicación es posible revisar movimientos, ajustar el límite de gasto, bloquear las tarjetas y generar hasta tres tarjetas virtuales. Puede ser práctica como primera tarjeta, pero no ofrece un programa permanente de cashback. La tasa asignada debe revisarse antes de aceptar la oferta.
5. Start BBVA: para comenzar un historial crediticio
Start BBVA puede solicitarse con ingresos desde $2,000 mensuales y no cobra anualidad cuando se contrata mediante el formulario en línea. También entrega tarjeta digital y puntos por compras.
Su principal desventaja es el costo del financiamiento: registra un CAT promedio de 122.9% sin IVA. Por ello funciona mejor para principiantes que planean pagar el total cada mes, no para financiar gastos. La oferta de tres meses sin intereses solo aplica a compras realizadas durante los primeros 30 días.
6. Costco Banamex: para clientes frecuentes de Costco
Esta tarjeta ofrece reembolso anual de 5% en gasolineras Costco, 4% en educación, 3% en Costco, 2% en restaurantes y algunos servicios, y 1% en otras compras.
Conviene si el gasto dentro de Costco compensa la comisión mensual de administración de $54.17 más IVA. El reembolso se entrega en el corte de diciembre y solo puede utilizarse en tiendas Costco México, con exclusiones como gasolineras y compras en línea.
¿En qué debes fijarte antes de contratar?
Antes de solicitar cualquiera, revisa:
- CAT y tasa de interés: importan especialmente si no pagarás el total.
- Anualidad o consumo mínimo: confirma cuánto debes gastar para evitar comisiones.
- Límites del cashback: revisa topes, categorías y comercios excluidos.
- Ingreso mínimo: cumplirlo no garantiza la aprobación.
- Costo por pago tardío y retiros: pueden eliminar rápidamente cualquier recompensa.
- Aceptación y servicio: considera la aplicación, sucursales y atención disponible.
Banco de México y Condusef recomiendan comparar tarjetas del mismo segmento. El CAT reúne intereses, comisiones y otros gastos para facilitar esa comparación. Pagar solo el mínimo prolonga la deuda, mientras que cubrir el pago para no generar intereses permite aprovechar los beneficios sin financiar el saldo.