Banco Azteca ofrece dos tarjetas de crédito con costos, beneficios y formas de contratación diferentes. Compararlas ayuda a evitar una elección basada únicamente en el color o nombre del plástico.
¿Qué tarjetas de crédito ofrece Banco Azteca?
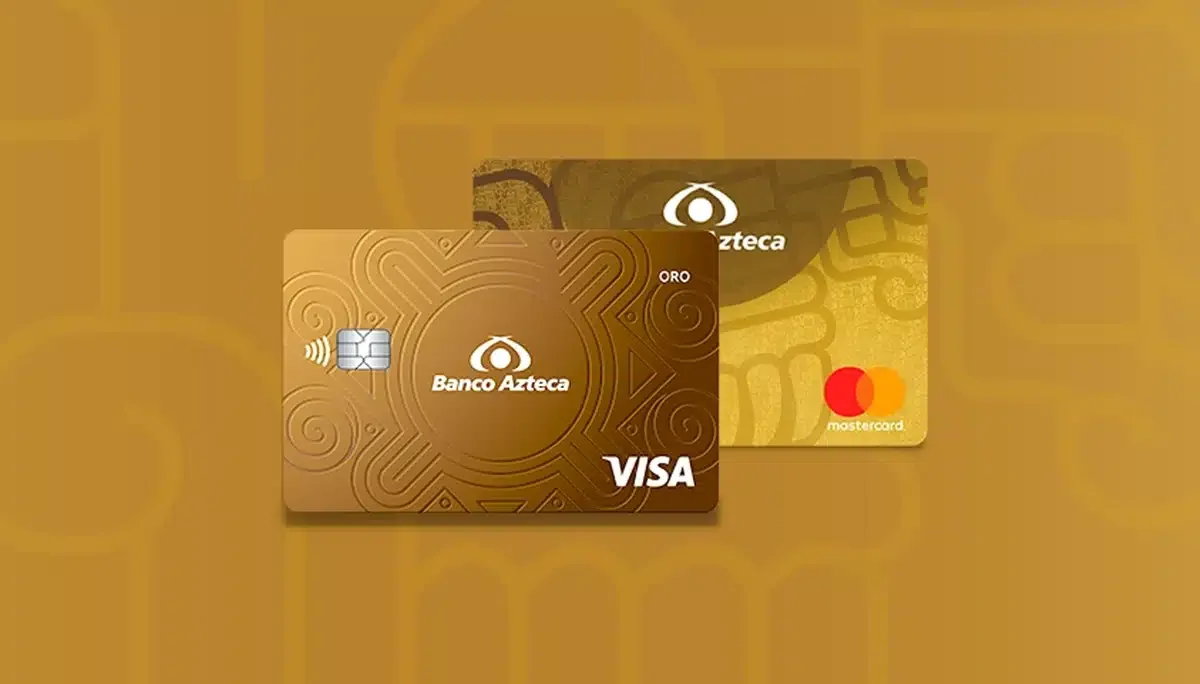
El catálogo público de Banco Azteca incluye actualmente la ABCredit Básica y la Tarjeta de Crédito Oro. No funcionan como niveles que el cliente pueda elegir libremente: la primera se solicita en sucursal y la Oro se entrega únicamente por invitación.
| Característica | ABCredit Básica | Tarjeta Oro |
|---|---|---|
| Anualidad | Sin costo | Sin anualidad ni cuota de uso |
| Tasa anual | Fija de 60.0% sin IVA | Variable de 80.1% sin IVA |
| CAT promedio | 34.5% sin IVA | 117.3% sin IVA |
| Contratación | Solicitud en sucursal | Por invitación |
| Perfil | Uso básico y predecible | Compras frecuentes y promociones |
Los costos informados fueron calculados al 30 de junio de 2026 y tienen vigencia del 1 de julio al 31 de diciembre de 2026. El CAT sirve para comparar el costo general del financiamiento, pero no sustituye la revisión del contrato y las comisiones aplicables.
ABCredit Básica: ventajas, desventajas y para quién conviene
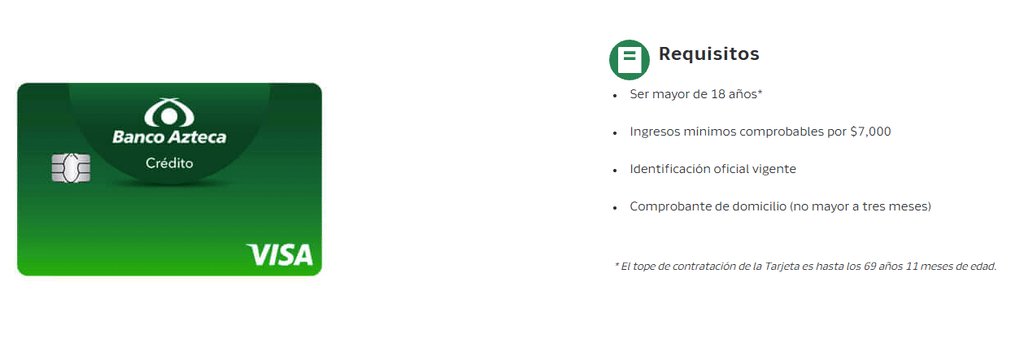
Esta tarjeta no cobra anualidad y maneja una tasa fija. También incluye atención Visa, información para viajeros y un seguro de accidentes en viajes de hasta 75,000 dólares, sujeto a condiciones y exclusiones.
Sus principales ventajas son:
- Anualidad gratuita de por vida.
- Tasa fija, que evita variaciones durante la vigencia del contrato.
- Servicio internacional y atención telefónica las 24 horas.
- Requisitos de ingreso relativamente accesibles.
Para solicitarla es necesario ser mayor de edad, comprobar ingresos mínimos de 7,000 pesos, presentar identificación oficial y comprobante de domicilio. La edad máxima de contratación es de 69 años y 11 meses.
Su principal desventaja es la tasa anual de 60.0%. Además, la página del producto no anuncia un programa de puntos o cashback. Puede convenir a una persona que busca una tarjeta sencilla, sin anualidad y con una tasa fija, siempre que tenga capacidad para liquidar sus compras puntualmente.
 Curso gratuito
Sigue aprendiendo sobre tus finanzas
Regístrate gratis en Jointly Academy y accede a contenidos prácticos para organizar tu dinero, tomar mejores decisiones y avanzar a tu ritmo.
Tarjeta Oro: beneficios, puntos débiles y perfil ideal
La Tarjeta Oro ofrece un paquete más amplio de promociones y herramientas digitales. Permite comprar a meses sin intereses en establecimientos participantes, diferir compras mediante un Plan de Pagos Fijos y retirar hasta el total de la línea disponible.
Entre sus ventajas destacan:
- Sin anualidad ni cuotas de uso.
- Meses sin intereses en más de 60,000 comercios participantes.
- Descuentos, preventas en Arena CDMX y Arena Monterrey.
- Tarjeta digital con CVV dinámico.
- Bloqueo temporal, alertas y ajuste del límite desde la app.
- Seguros de saldo deudor, compra y garantía extendida, sujetos a condiciones.
El punto más delicado es su costo: registra un CAT promedio de 117.3% y una tasa variable anual de 80.1%, ambos sin IVA. Mantener un saldo pendiente podría resultar considerablemente caro. Los planes de pagos fijos y retiros de efectivo también deben revisarse con cuidado, pues pueden generar comisiones o intereses.
Por sus características, está dirigida principalmente a clientes invitados que aprovechan promociones, meses sin intereses y beneficios adicionales, pero que pueden pagar el total indicado en su estado de cuenta.
¿Cuál tarjeta de Banco Azteca conviene más?
La ABCredit Básica resulta más sencilla y tiene una tasa fija menor que la Oro. La Tarjeta Oro ofrece más promociones, controles digitales y opciones para diferir compras, aunque su tasa y CAT son considerablemente mayores.
La Tarjeta Azteca no se incluye en esta comparación: Banco Azteca aclara que es un medio para disponer de un préstamo personal y no una tarjeta de crédito. La tarjeta digital tampoco representa un nivel adicional, sino una versión electrónica asociada a determinados productos.
Antes de contratar, conviene revisar la tasa, el CAT, las comisiones y el pago para no generar intereses. Una tarjeta sin anualidad puede dejar de ser económica si se utiliza para financiar compras durante varios meses.