Varias tarjetas aceptan a personas sin historial o con antecedentes de pago complicados. Pero eso no siempre significa que omitan la consulta al Buró de Crédito.
¿Qué tarjeta confirma que no consulta el Buró de Crédito?
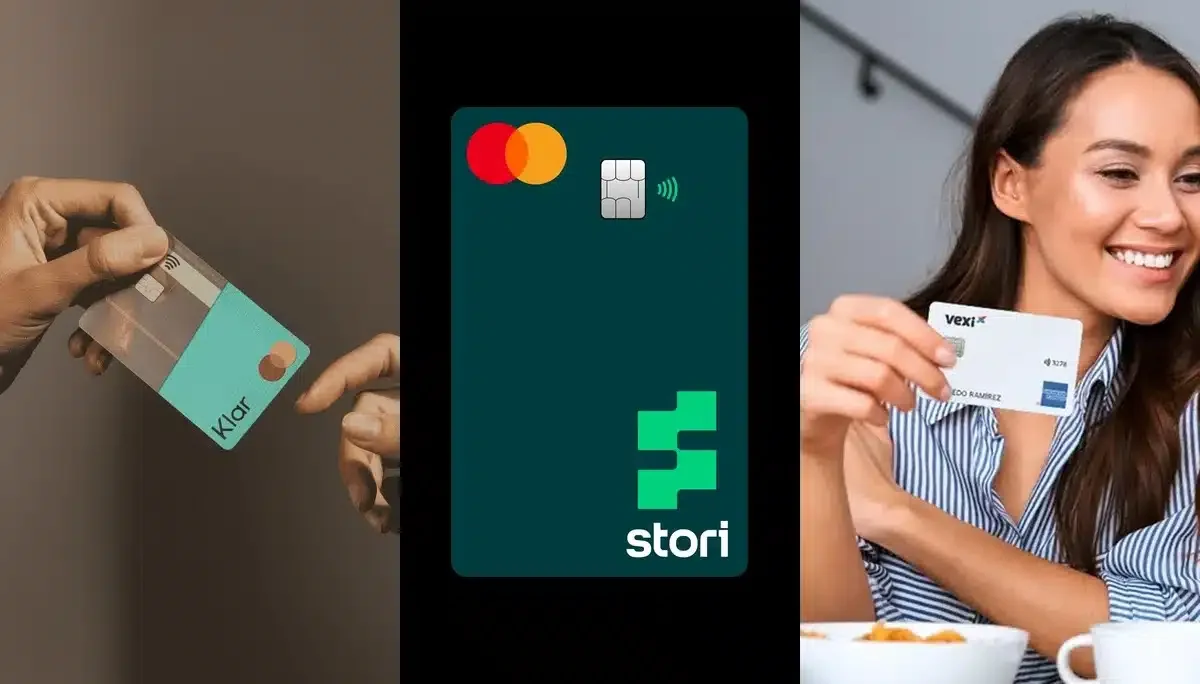
Si tu condición es que no revisen tu historial al solicitarla, la opción que pude confirmar expresamente es la tarjeta de crédito con garantía de Klar. La empresa señala que evalúa la solicitud con base en un depósito de garantía, sin consultar el reporte del Buró de Crédito. La tarjeta no cobra anualidad y el depósito determina la línea disponible.
Esto no significa que el crédito quede fuera de Buró: Klar informa que reporta el uso y los pagos de la tarjeta. Pagar a tiempo puede ayudarte a construir historial; atrasarte también puede afectarlo.
¿Qué otras tarjetas se anuncian como “sin Buró”?
Hay opciones útiles para iniciar o reconstruir historial, aunque no pude confirmar que prescindan de la consulta en todos los casos:
- Stori Garantizada: permite solicitarla sin historial y requiere reservar dinero para respaldar la línea. Sin embargo, su contrato contempla autorización para consultar información en sociedades de información crediticia. Por eso no sería preciso incluirla entre las que nunca revisan Buró.
- Falabella Garantizada: se promociona como tarjeta “sin Buró” y pide un pago inicial de $1,500 a $200,000, equivalente a la línea de crédito. Esa expresión, por sí sola, no confirma que omita la consulta durante la solicitud.
- Vexi American Express: acepta solicitudes de personas sin historial y evalúa individualmente a quienes han tenido tropiezos. La propia marca también indica que puede considerar el historial en Buró cuando existe.
¿Cuál conviene elegir si no quieres una consulta?
Klar Garantizada es la opción con la declaración más clara sobre este punto. Si estás considerando otra tarjeta, revisa la autorización que aparece antes de enviar la solicitud: “no necesitas historial” y “no consultamos Buró” son condiciones distintas.
También compara el CAT, los cargos por atraso y cuándo podrás recuperar el depósito. Una tarjeta sin anualidad puede resultar costosa si mantienes saldo y pagas intereses.